Odpowiedzi w stylu „u mnie 30%” są warte tyle, ile kosztuje ich uzyskanie. Wysokość narzutu wynika z Twoich kosztów stałych i liczby zleceń, a nie z tego, co robi konkurencja. Pokazujemy, jak obliczyć narzut: wzór na narzut procentowy i kwotowy, przykłady z liczbami, formuły do Excela, typowe błędy i trzy metody ustalania jego wysokości w handlu i usługach.
Pytanie „ile doliczać do kosztów” wraca przy każdej wycenie. Na branżowych grupach padają gotowe liczby — „u mnie 30%”, „mniej niż 20% się nie opłaca” — tyle że każda z nich wynika z cudzych kosztów i cudzej liczby zleceń, a nie z Twoich.
Narzut nie jest wartością do zapożyczenia. Wynika on z Twoich kosztów stałych, liczby realnie wykonywanych zleceń rocznie oraz oczekiwanego poziomu zarobków. Poniżej najpierw sam rachunek, a potem trzy sposoby, jak ustalić stawkę zamiast zgadywać.
Czym jest narzut i co pokazuje
Narzut to stosunek zysku ze sprzedaży do kosztu zakupu, wyrażony w procentach. Pokazuje, o ile procent drożej sprzedajesz dany produkt lub usługę, niż Cię kosztuje. To wskaźnik, którym wygodnie ustala się ceny: w sklepie internetowym, w hurtowni i w firmie usługowej — wszędzie tam, gdzie znasz koszt i zastanawiasz się, ile do niego doliczyć.
Narzut a marża — czym się różnią
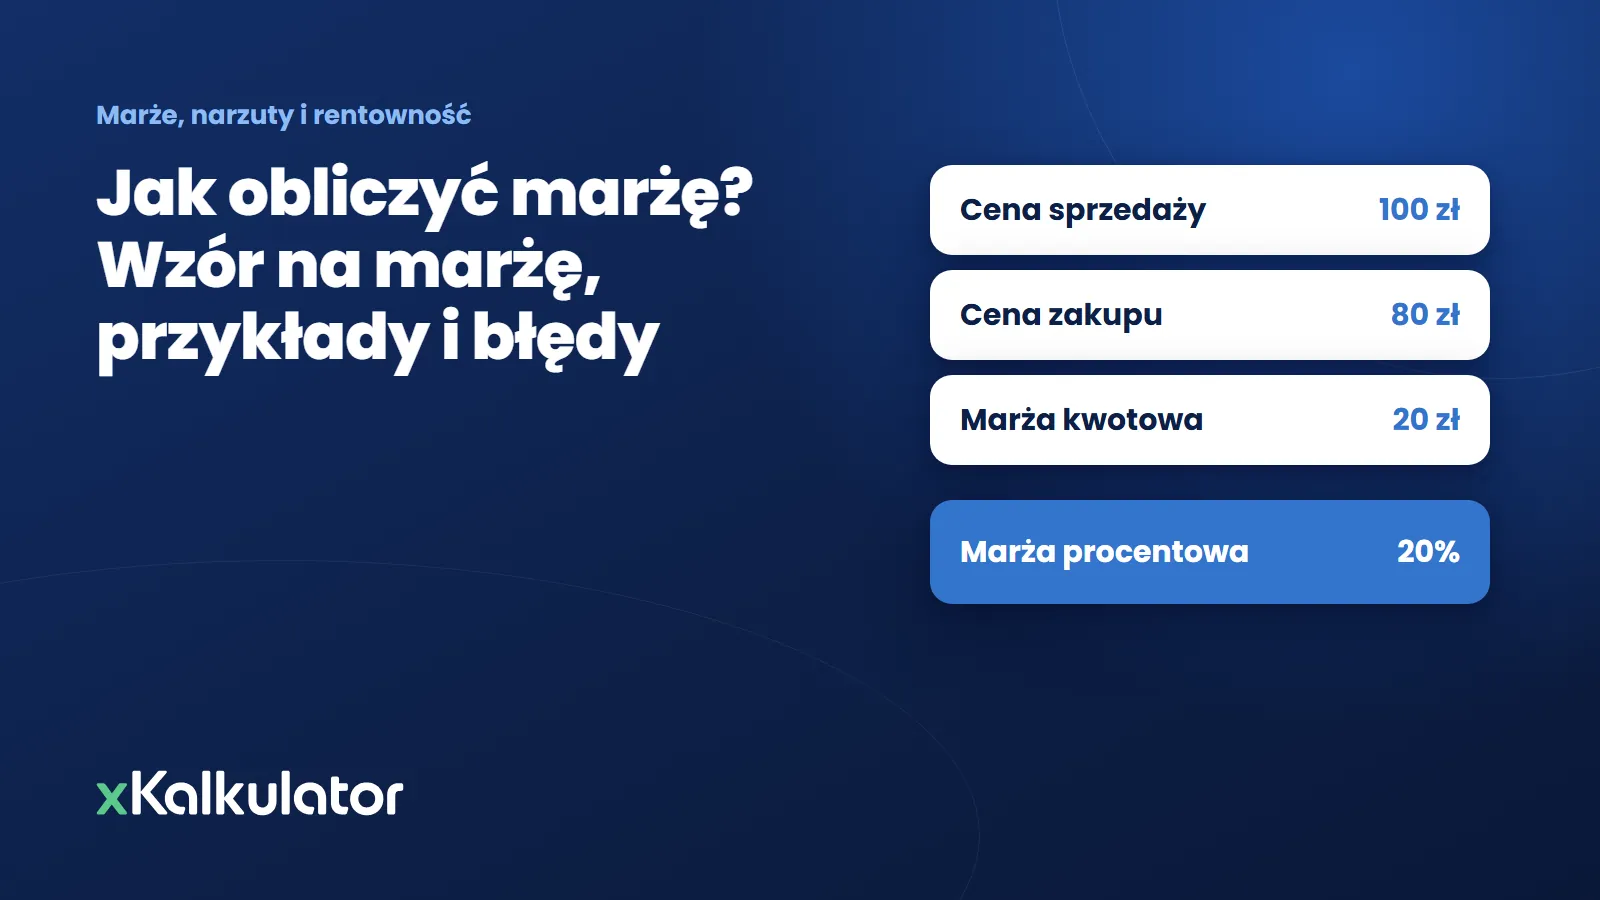
Zanim policzysz narzut, upewnij się, że liczysz właściwą rzecz. Narzut liczy się od kosztu, marża od ceny sprzedaży — to nie są dwie nazwy tego samego. Marża to stosunek zysku do ceny sprzedaży i pokazuje, jaka część ceny zostaje po pokryciu kosztu: marża = (cena sprzedaży − koszt) ÷ cena sprzedaży × 100%. W odróżnieniu od niej narzut odpowiada na pytanie, ile doliczyć do kosztu.
Przy koszcie 100 zł narzut wynoszący 25% daje cenę 125 zł, ale marża wynosi wtedy jedynie 20%, a nie 25%. Mylenie tych pojęć kosztuje realne pieniądze: kto chce mieć 25% marży na towarze za 8000 zł, a dolicza 25% narzutu, wystawi fakturę na 10 000 zł zamiast 10 666,67 zł i straci 666,67 zł na jednej transakcji.
W praktyce narzutem budujesz cenę, a marżą sprawdzasz wynik — tak rozmawiają o nim księgowa i bank. W tym tekście zajmujemy się wyłącznie narzutem. Definicje obu wskaźników, marżę brutto i netto, tabelę przeliczeń marży na narzut i odpowiedź, kiedy stosować który, znajdziesz w artykule marża a narzut — różnica i wzory.
Jak obliczyć narzut procentowy — wzór i cena sprzedaży
Sam rachunek jest prosty. Narzut procentowy to zysk ze sprzedaży podzielony przez koszt (cenę zakupu), a cenę sprzedaży dostajesz, mnożąc koszt przez jeden plus narzut:
narzut = (cena sprzedaży − koszt) ÷ koszt × 100%
cena sprzedaży = koszt × (1 + narzut)
Przykład: koszt 200 zł netto i narzut 30%. Cena sprzedaży to 200 zł × 1,3 = 260 zł, a zysk ze sprzedaży wynosi 60 zł. Drugi przykład: ile zarobisz przy narzucie 40% i koszcie 50 zł? Zysk to 50 zł × 0,4 = 20 zł, więc cena sprzedaży wyniesie 70 zł netto.
Wszystkie obliczenia rób na kwotach netto. VAT doliczasz dopiero do gotowej ceny sprzedaży — nie wlicza się go do kosztu ani do narzutu. Dla kosztu 1000 zł najczęstsze poziomy narzutu wyglądają tak:
| Narzut | Cena sprzedaży przy koszcie 1000 zł | Zysk | Marża z tej ceny |
|---|---|---|---|
| 10% | 1100 zł | 100 zł | 9,09% |
| 20% | 1200 zł | 200 zł | 16,67% |
| 30% | 1300 zł | 300 zł | 23,08% |
| 50% | 1500 zł | 500 zł | 33,33% |
| 100% | 2000 zł | 1000 zł | 50% |
Narzut 100% nie oznacza więc „zarabiam wszystko”, tylko że cena jest dwa razy wyższa od kosztu: połowa ceny to zwrot kosztu, połowa to zysk ze sprzedaży. Narzut może też być ujemny — gdy sprzedajesz poniżej kosztu, np. towar kupiony za 100 zł oddajesz za 80 zł, narzut wynosi −20%.
Narzut kwotowy
Narzut kwotowy to ta część ceny, którą doliczasz do kosztu, wyrażona w złotych:
narzut kwotowy = cena sprzedaży − koszt = koszt × narzut procentowy
W przykładzie z kosztem 200 zł i narzutem 30% narzut kwotowy wynosi 60 zł. Kwotowo wygodnie porównuje się zlecenia: narzut 30% na zleceniu za 500 zł to 150 zł, a narzut 15% na zleceniu za 5000 zł to 750 zł — niższy procent, ale pięć razy więcej pieniędzy na pokrycie kosztów stałych.
Jak obliczyć narzut, gdy znasz cenę sprzedaży
Czasem cena jest narzucona przez rynek albo dostawcę i chcesz sprawdzić, ile wynosi narzut albo ile najwyżej możesz zapłacić za towar:
koszt maksymalny = cena sprzedaży ÷ (1 + narzut)
Przykład: producent sugeruje cenę 156 zł netto, a Ty potrzebujesz narzutu 30%. Towar możesz kupić najwyżej za 156 ÷ 1,3 = 120 zł. Jeśli hurtownia chce 130 zł, narzut spada do (156 − 130) ÷ 130 = 20%. Uwaga: od ceny 156 zł nie odejmuj 30% — wyjdzie 109,20 zł, czyli zła kwota, bo 30% liczyłeś od kosztu, a nie od ceny.
Metoda 1. Od kosztów stałych
Najprostsza i wystarczająca dla większości małych firm. Narzut ma pokryć dwie kluczowe rzeczy: koszty nieprzypisane do konkretnego zlecenia oraz zysk.
Potrzebujesz trzech liczb z ostatniego roku:
- koszty stałe — czynsz, księgowość, telefony, ubezpieczenia, leasingi, oprogramowanie, marketing
- suma kosztów bezpośrednich wszystkich zleceń — materiały, robocizna, podwykonawcy, dojazdy
- zysk oczekiwany — kwota pozostająca w firmie
Jeśli nie masz jeszcze rozpisanych kosztów bezpośrednich dla pojedynczych zleceń, zacznij od przewodnika jak wycenić usługę krok po kroku.
Wzór jest jednolinijkowy:
narzut = (koszty stałe + oczekiwany zysk) ÷ koszty bezpośrednie × 100%
Przykład
Firma usługowa za ostatni rok:
- koszty stałe: 84 000 zł
- koszty bezpośrednie zleceń: 420 000 zł
- oczekiwany zysk: 60 000 zł
Rachunek: (84 000 + 60 000) ÷ 420 000 ≈ 0,3429, czyli narzut wynosi 34,29%.
Zwróć uwagę, co to znaczy w drugą stronę. Przy narzucie wynoszącym 20% ta sama firma pokryłaby koszty stałe i osiągnęła zysk równy 0 zł. Przy poziomie 15% musiałaby dopłacać do własnej działalności – mimo że każde pojedyncze zlecenie wydawałoby się opłacalne.
Metoda 2. Od docelowego zysku i liczby zleceń
Przydaje się, gdy dopiero zaczynasz i nie masz danych z zeszłego roku lub planujesz zmianę skali.
Zaczynasz od końca: określasz, ile chcesz zarobić i jak wiele zleceń jesteś w stanie wykonać. Przy celu wynoszącym 60 000 zł zysku rocznie przy 40 zleceniach każde musi przynieść średnio 1500 zł powyżej wszystkich kosztów.
Przy zleceniu o koszcie bezpośrednim 5000 zł i udziale kosztów stałych 1000 zł konieczna jest cena 7500 zł, co daje narzut na poziomie 50%.
Metoda ma jedną zaletę i jedną pułapkę. Zaletą jest to, że wymusza myślenie o wolumenie — bez niego mówienie o narzucie nie ma sensu. Pułapką jest optymizm w liczbie zleceń. Jeśli założysz 40, a wykonasz tylko 28, zysk spadnie o połowę, a nie o 30%: 28 zleceń × 2500 zł nadwyżki ponad koszt bezpośredni to 70 000 zł, a po odjęciu 40 000 zł kosztów stałych (40 × 1000 zł) zostaje 30 000 zł zamiast 60 000 zł. Koszty stałe nie maleją razem z liczbą zleceń, więc narzut policzony pod 40 zleceń tego nie nadrobi.
Metoda 3. Rynek jako granica, a nie punkt wyjścia
Ceny konkurencji mówią, gdzie kończy się pole manewru, ale nie mówią nic o Twoich kosztach. Dlatego rynek sprawdza się po policzeniu narzutu, a nie zamiast.
Gdy wynik rachunku przekracza wyraźnie ceny rynkowe, rozważ trzy możliwości – w tej kolejności: zawyżone koszty stałe, zbyt mała liczba zleceń lub szerszy zakres usług, którego nie komunikujesz w ofercie. Dopiero czwartą opcją jest obniżenie oczekiwanego zysku.
Handel i usługi liczy się inaczej
W handlu koszt bezpośredni to głównie cena zakupu towaru, a wolumen bywa wysoki. Narzuty są zwykle niższe procentowo, bo rozkładają się na wiele transakcji, co pozwala kapitałowi obracać się szybko.
W usługach koszt bezpośredni to głównie czas pracowników, a liczba zleceń jest ograniczona dostępnymi godzinami pracy. Nie można „sprzedać więcej” bez zatrudnienia dodatkowych osób. Z tego powodu narzuty w usługach muszą być wyższe – ten sam zysk trzeba uzyskać z mniejszej liczby transakcji.
Przykład z handlu: sklep internetowy kupuje towar za 80 zł netto i sprzedaje go z narzutem 30%. Cena sprzedaży to 80 zł × 1,3 = 104 zł netto, czyli 127,92 zł brutto z VAT 23%. Zysk ze sprzedaży jednej sztuki wynosi 24 zł, a marża — 24 ÷ 104 = 23,08%, czyli mniej niż narzut, bo liczona od ceny. Przy takim koszcie jeden punkt procentowy narzutu to 80 groszy na sztuce, a przy 10 000 sztuk rocznie — 8000 zł, dlatego w handlu liczy się go dokładnie.
Praktyczna konsekwencja: porównywanie swojego narzutu z narzutem firmy o innym modelu prowadzi donikąd. Hurtownia stosująca narzut na poziomie 12% i warsztat doliczający narzut w wysokości 45% mogą osiągać identyczną rentowność.
Narzut na usługi — przykład krok po kroku
Załóżmy, że wyceniasz remont łazienki i masz już wyliczony narzut 34,29% z metody 1. Jak z tego powstaje cena dla klienta?
Od kosztu i narzutu do ceny
Przykład remontu łazienki: koszt 3000 zł i łączny narzut 34,29%. Ten narzut zawiera już koszty stałe i zysk, więc koszty ogólne ustawiasz na 0%.
- Zbierz koszty bezpośrednie zlecenia. Robocizna: 40 godzin po 50 zł kosztu godziny pracy = 2000 zł. Materiały: 800 zł. Dojazdy i wywóz odpadów: 200 zł. Razem koszt bezpośredni: 3000 zł. Ile naprawdę kosztuje godzina pracy, przeczytasz w artykule ile kosztuje godzina pracy Twojej firmy. Uwaga: tam stawka zawiera już koszty stałe — jeśli jej użyjesz, narzut ma pokryć tylko zysk, a nie 34,29%.
- Doliczasz narzut. 3000 zł × 34,29% = 1028,70 zł. To kwota, która pokrywa koszty stałe i zostawia Ci zysk.
- Ustal cenę netto. 3000 zł + 1028,70 zł = 4028,70 zł netto (czyli 3000 zł × 1,3429).
- Dolicz VAT. Przy stawce 23% cena brutto to 4028,70 zł × 1,23 = 4955,30 zł. Klient prywatny porówna się z kwotą brutto, firma — z netto, więc w ofercie podaj obie.
Takie rozbicie na koszt i narzut ułatwia też późniejszą kontrolę: po zakończeniu zlecenia porównujesz plan z rzeczywistością i widzisz, czy zlecenie się opłaciło. Jak to sprawdzić, pokazuje tekst rentowność zlecenia — wzór i przykład.
Ile powinien wynosić narzut?
Nie ma jednej liczby, która pasuje do każdej firmy, ale są trzy rzeczy, które tę liczbę wyznaczają: wysokość kosztów stałych, liczba zleceń lub transakcji w roku i zysk, który chcesz zostawić w firmie. Im większe koszty stałe i mniej zleceń, tym wyższy narzut. Dlatego „branżowe widełki” z internetu pokazują raczej cudze koszty niż Twoje.
Jeśli sam wytwarzasz produkty, do kosztu bezpośredniego wliczasz koszty produkcji: materiały, robociznę, energię i amortyzację maszyn. Dopiero od tej kwoty doliczasz narzut, który ma pokryć resztę kosztów i zysk. Jak policzyć taki koszt, pokazuje artykuł koszt wytworzenia produktu — wzór i przykład. Pamiętaj, że narzut to nie tylko liczba w wycenie, ale element zarządzania firmą: od jego wysokości zależy rentowność Twojego biznesu, dlatego warto go uwzględniać w każdej ofercie i regularnie sprawdzać.
Praktyczna kolejność jest taka: najpierw policz narzut metodą 1 albo 2, potem sprawdź go z cenami rynkowymi (metoda 3), a na końcu zdecyduj, czy różnicujesz stawki dla różnych klientów i zleceń.
Narzut w Excelu — formuły i kalkulator narzutu
Do wyceny kilku pozycji wystarczy zwykły arkusz. Załóżmy, że w komórce A2 wpisujesz koszt netto, w B2 narzut (np. 34%), a w C2 cenę sprzedaży netto:
- cena sprzedaży z narzutu:
=A2*(1+B2) - narzut kwotowy:
=A2*B2 - narzut procentowy z ceny i kosztu:
=(C2-A2)/A2 - maksymalny koszt przy danej cenie i narzucie:
=C2/(1+B2) - cena brutto przy VAT 23%:
=A2*(1+B2)*1,23
Komórkę z narzutem sformatuj jako procent i wpisuj go jako „34%” albo 0,34. Sama liczba 34 bez formatu procentowego oznacza dla formuły narzut 3400%. Żeby puste wiersze nie pokazywały błędu dzielenia przez zero, użyj w polskim Excelu formuły =JEŻELI(A2=0;"";(C2-A2)/A2).
Gdy pozycji jest dużo, ręczne pilnowanie wzorów w każdym wierszu szybko się mści — wtedy wygodniej użyć gotowego narzędzia. Szybką tabelę cenową z VAT przygotujesz w darmowym kalkulatorze ofert online.
Kiedy różnicować narzut
Jedna stawka dla wszystkiego jest prosta w obsłudze, ale ignoruje różnice, które realnie wpływają na koszty. Cztery sytuacje uzasadniają zastosowanie wyższego narzutu:
- Nieznany klient — dochodzi ryzyko opóźnionej płatności i nieprzewidzianych ustaleń.
- Nietypowy zakres — mniejsza wprawa oznacza więcej godzin, niż wynika z rachunku.
- Krótki termin — praca wciśnięta w grafik wypycha inne zlecenia.
- Trudny dostęp lub odległość — koszty, które łatwo niedoszacować na etapie oferty.
W drugą stronę niższy narzut ma sens przy zleceniach powtarzalnych od stałego klienta, gdzie dobrze znasz zakres, nie tracisz czasu na wycenę i masz pewność płatności.
Rabat pochłania narzut szybciej, niż się wydaje
Rabat wydaje się niewinny, ponieważ oblicza się go od ceny, podczas gdy narzut liczy się od kosztu. To dwie różne podstawy, dlatego kilkuprocentowy upust może zabrać znacznie więcej niż kilka procent zysku.
Weźmy koszt 1000 zł i narzut 34%, co daje cenę 1340 zł. Zysk ponad koszt wynosi wtedy 340 zł.
- Rabat 5% to 67 zł — traci się 20% zysku.
- Rabat 10% to 134 zł — znika 39% zysku.
- Rabat 15% to 201 zł — ubywa 59% zysku.
- Rabat 25% to 335 zł — pozostaje tylko 5 zł.
Przy narzucie 34% rabat 25% oznacza pracę za darmo. To nie jest przenośnia – to wynik rachunku.
Praktyczny wniosek: zanim ustalisz politykę rabatową, sprawdź, jaki procent możesz oddać, zanim realizacja przestanie się opłacać. Ta granica jest zwykle znacznie niżej, niż podpowiada intuicja.
Gdy narzut wychodzi za wysoki
Zdarza się, że rachunek daje 45%, a rynek płaci 25%. To nie oznacza, że rachunek jest zły — to sygnał, że w firmie potrzebne są zmiany. Istnieją cztery warianty działania, które różnią się poziomem trudności.
Więcej zleceń przy tych samych kosztach stałych. Te same koszty stałe i ten sam oczekiwany zysk rozłożone na 50 zleceń zamiast 30 (przy podobnym koszcie bezpośrednim pojedynczego zlecenia) obniżają wymagany narzut o 40% (do 30/50 dotychczasowej wartości) — z 45% do 27%. To najskuteczniejszy wariant, choć zwykle też najtrudniejszy do realizacji.
Niższe koszty stałe. Przegląd abonamentów, leasingów i powierzchni może przynieść kilkanaście procent oszczędności, ale tylko raz — drugi przegląd już nie da takich rezultatów.
Inny zakres usług. Jeśli robisz rzeczy, których konkurencja nie robi, cena wyższa od rynkowej jest uzasadniona – pod warunkiem, że oferta to pokazuje. Sama wyższa liczba bez wyjaśnienia wygląda na drogo.
Niższy zysk. Ostatni wariant, nie pierwszy. Ma sens przejściowo – przy wchodzeniu na rynek lub budowaniu portfela – ale jako stan trwały oznacza firmę utrzymującą się z pracy właściciela, a nie z działalności.
Jak często przeliczać
Raz w roku, na podstawie zamkniętego okresu, oraz po każdej większej zmianie w firmie — zatrudnieniu, nowym lokalu, zakupie sprzętu na raty. Wszystkie trzy podnoszą koszty stałe, a więc wymaganą wysokość narzutu.
Częstsze przeliczanie zwykle nie ma sensu, ponieważ dane z jednego miesiąca są zbyt przypadkowe.
Typowe błędy przy obliczaniu narzutu
- Narzut przyjęty raz i nietknięty od lat — koszty stałe rosną co roku, a narzut pozostaje niezmieniony, przez co zysk systematycznie maleje.
- Narzut skopiowany od konkurencji — przenosi do Twojej firmy cudzą strukturę kosztów i wolumen sprzedaży innej firmy.
- Narzut liczony jak marża — dzielenie zysku przez cenę zamiast przez koszt; przy 25% różnica wynosi pięć punktów procentowych na każdej fakturze.
- Narzut od kwoty brutto — doliczenie 30% do ceny zakupu z VAT podnosi cenę o narzut od podatku; licz od netto, VAT dodaj na końcu.
- Cofanie narzutu odejmowaniem procentu — 130 zł minus 30% to 91 zł, a nie koszt 100 zł; koszt z ceny liczysz dzieleniem: 130 ÷ 1,3.
Najprostszy sprawdzian, czy Twój narzut jest właściwy, to roczna ocena: jeśli po zamknięciu roku pozostało mniej środków niż zakładałeś przy planowanej liczbie zleceń, oznacza to, że narzut był za niski. Nie ma znaczenia, czy wpływ na to mieli klienci, rynek czy sezon — po prostu liczba okazała się zbyt mała.
Gdy już wiesz, jaki narzut przyjąć, wystarczy stosować go konsekwentnie w każdej ofercie. W szablonie wyceny w Excelu (wersja Pro) wpisujesz cenę zakupu i procent narzutu przy pozycji, a arkusz sam liczy cenę sprzedaży — bez przepisywania wzorów w każdym wierszu.
Najczęściej zadawane pytania
Jaki narzut jest standardowy w usługach?
Nie ma jednej standardowej stawki, którą można bezpiecznie przyjąć. Wymagany narzut zależy od tego, jaką część sumy kosztów bezpośrednich stanowią Twoje koszty stałe i oczekiwany zysk — a więc od liczby zleceń w roku, ich wielkości i kosztów prowadzenia firmy. Dwie firmy z tej samej branży mogą potrzebować zupełnie innego narzutu, dlatego policz go metodą 1 i dopiero wtedy porównaj z cenami rynkowymi.
Jaki narzut przyjąć, gdy dopiero zaczynam działalność?
Bez danych z poprzedniego roku skorzystaj z metody 2: ustal docelowy zysk, oszacuj koszty stałe i ostrożnie przyjmij liczbę zleceń, które realnie wykonasz. Lepiej założyć ich mniej niż więcej, bo przy zbyt optymistycznym wolumenie zysk spada szybciej niż liczba zleceń. Po pierwszym zamkniętym roku przelicz narzut na prawdziwych liczbach.
Czy narzut 30% to dużo?
To zależy wyłącznie od Twoich kosztów. Dla firmy z naszego przykładu 30% to za mało: 30% × 420 000 zł daje 126 000 zł, a po pokryciu 84 000 zł kosztów stałych zostaje 42 000 zł zysku zamiast planowanych 60 000 zł. W firmie o niższych kosztach stałych ta sama stawka może być w zupełności wystarczająca.
Jak obliczyć narzut 30%?
Pomnóż koszt przez 1,3. Przy koszcie 200 zł netto cena sprzedaży wynosi 260 zł, a zysk 60 zł. W drugą stronę narzut obliczysz tak: (cena sprzedaży − koszt) ÷ koszt × 100%, czyli (260 − 200) ÷ 200 = 30%.
Jak obliczyć narzut od kosztów, gdy mam kilka pozycji?
Dodaj wszystkie koszty bezpośrednie zlecenia (robociznę, materiały, dojazdy), pomnóż sumę przez 1 + narzut i dopiero do wyniku dolicz VAT. Narzut możesz przyjąć jeden dla całego zlecenia albo osobny dla materiałów i robocizny — ważne, żeby w całej firmie liczyć go zawsze od kwot netto.
Czy narzut może być ujemny albo wyższy niż 100%?
Tak. Ujemny narzut oznacza sprzedaż poniżej kosztu, np. koszt 100 zł i cena 80 zł dają narzut −20%. Narzut powyżej 100% też jest możliwy, bo liczy się go od kosztu: towar kupiony za 40 zł i sprzedany za 100 zł to narzut 150%. Marża natomiast nie przekroczy 100%, bo liczy się ją od ceny sprzedaży.
Jak obliczyć narzut kalkulatorem?
Od ceny sprzedaży odejmij cenę zakupu, wynik podziel przez cenę zakupu i pomnóż przez 100. Przykład: 260 − 200 = 60, 60 ÷ 200 = 0,3, czyli 30%. Kalkulator, który przelicza też w drugą stronę, znajdziesz w artykule marża a narzut.
Czym różni się narzut od marży?
Narzut liczysz od kosztu, marżę od ceny sprzedaży, dlatego przy tym samym zysku narzut jest zawsze wyższy. Narzut 25% to marża 20%, a narzut 100% to marża 50%. Narzutem wygodniej ustala się cenę, a marżą ocenia, ile zostaje w firmie.
Czym są narzuty na wynagrodzenia?
To inne znaczenie słowa „narzut”: koszty, które pracodawca ponosi ponad wynagrodzenie brutto pracownika, głównie składki po stronie pracodawcy. Ich stawki się zmieniają, więc aktualne sprawdź u księgowej. W wycenie uwzględniasz je w koszcie godziny pracy, a dopiero do pełnego kosztu doliczasz narzut handlowy.